 by Netix Team
Respuesta corta: Un no residente que alquila un inmueble en República Dominicana tiene rentas de fuente dominicana y debe cumplir con la DGII. Para la renta corta, la DGII ha sostenido que el alquiler amueblado de uso comercial está sujeto a ITBIS de 18%. La tasa exacta del impuesto sobre la renta para un propietario no residente depende de su situación, y no encontramos una fuente oficial que la fije de forma simple: consulte a un contador dominicano.
Fecha de corte: 13 de octubre de 2026.
¿Tributa un no residente por alquilar en República Dominicana?
Los impuestos dominicanos son esencialmente territoriales: se gravan las rentas de fuente dominicana, incluidas las de no residentes (DR Lawyer). Un alquiler de inmueble ubicado en el país es renta de fuente dominicana. En consultas técnicas, la DGII ha aplicado una retención de 27% del ISR a pagos de empresas dominicanas a proveedores extranjeros no residentes (por ejemplo Consulta 28), pero esas consultas se refieren a servicios y arrendamientos de bienes distintos de un apartamento, así que no deben extrapolarse. Una firma inmobiliaria indica un impuesto progresivo hasta 27% sobre la renta neta (Century 21 Perdomo); no pudimos verificarlo en fuente oficial.
¿La renta corta paga ITBIS?
En una consulta de 2023 sobre un apartamento amueblado en Bávaro, la DGII indicó que, al ser uso comercial, el alquiler está gravado con ITBIS sobre el precio total del servicio (DGII, Consulta 1 de octubre de 2023). La tasa general es 18%. Las consultas responden a casos concretos y no sustituyen una regla general, pero muestran el criterio de la administración. El alquiler de vivienda de largo plazo se trata distinto; confirme con un contador.
¿Qué pasa con Airbnb y las plataformas?
El cobro de ITBIS directamente a las plataformas digitales extranjeras sigue en preparación: en mayo de 2026 la DGII anunció una propuesta en un plazo de 60 días (Dominican Today). Mientras tanto, el cumplimiento depende del propietario. El registro de renta corta (RENATUR) fue sometido a consulta y obligaría a las plataformas a deslistar propiedades no registradas, pero sigue siendo propuesta (Diario Libre).
¿Qué cambió con la Ley 30-26?
Desde el 1 de julio de 2026 rigen nuevas tasas de retención para honorarios, alquileres y otros conceptos, y la amnistía fiscal está abierta hasta el 31 de diciembre de 2026 (Siempre al Día); esa fuente no fija el porcentaje de la retención. Al vender, rige además el impuesto de 10% sobre la ganancia de capital de personas físicas (detalle en Ley 30-26 para el comprador).
¿Qué debe hacer un propietario no residente?
| Paso | Por qué |
|---|---|
| Inscribirse en la DGII (RNC) y confirmar su régimen | Condición para operar y facturar |
| Definir si el alquiler es residencial de largo plazo o comercial de corta estancia | Cambia el tratamiento del ITBIS |
| Preguntar a un contador por ISR y retenciones aplicables a su caso | No hay una tasa simple verificada para todos |
| Revisar si su país tiene convenio para evitar doble tributación | Puede evitar tributar dos veces; consulte a su asesor |
| Guardar facturas y comprobantes | Respaldo de costos y de ingresos |
| Pedir al administrador que aclare por escrito quién declara y paga | Evita incumplimientos |
Los impuestos se suman a los costos de gestión. Vea cuánto cuesta administrar una propiedad y renta larga vs corta. Nuestra publicación hermana en Netix explica el riesgo regulatorio de la renta corta en este análisis.
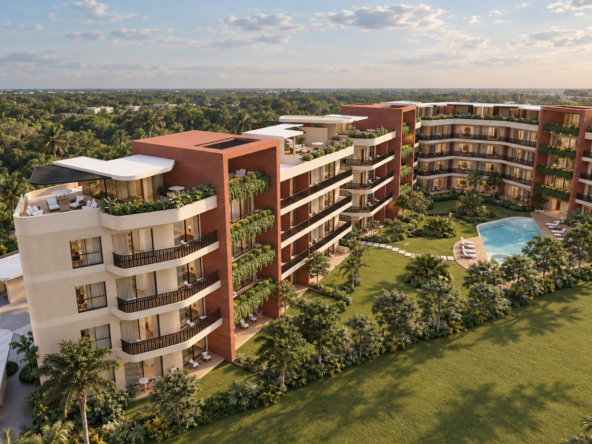
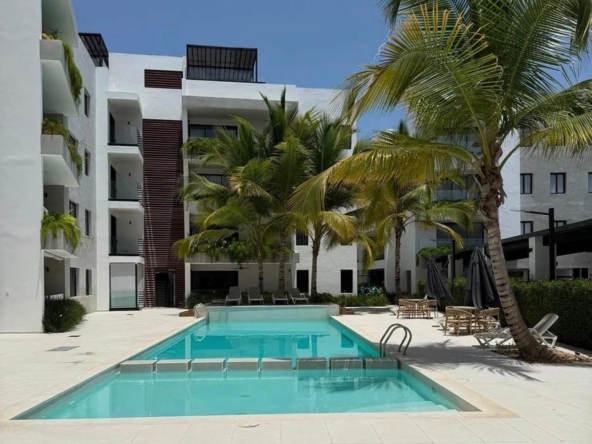
Unidades que suelen evaluarse para renta: Cana Rock Star B-203 (US$289,500), Velero Vistamare 401 (US$175,000) y Ágata Condo Hotel (desde US$126,000). Más contexto en la guía de dónde invertir.
Preguntas frecuentes
¿Cuánto impuesto paga un extranjero por alquilar su apartamento?
Depende de su situación fiscal y del tipo de alquiler. No hay una cifra única verificada; un contador dominicano debe calcularla.
¿Hay que cobrar ITBIS en un Airbnb?
Según el criterio de la DGII en consultas de 2023, el alquiler amueblado comercial está sujeto a ITBIS de 18%. Confirme su caso.
¿Puedo regularizarme si no he declarado?
La Ley 30-26 contempla una amnistía hasta el 31 de diciembre de 2026, pendiente del procedimiento de la DGII.
¿Un convenio de doble tributación me exime?
Puede reducir o evitar la doble imposición, según el país. Consulte a su asesor.
¿Quiere ver opciones reales en Punta Cana y Cap Cana?
Díganos su presupuesto y objetivo (vivir, renta o plusvalía) y le enviamos disponibilidad y precios actualizados el mismo día hábil.
Escribir por WhatsApp: +1 849 633 0304 Formulario de contacto
Fecha de corte: 13 de octubre de 2026. Este contenido es informativo y no constituye asesoría legal, fiscal ni de inversión. Las cifras son de fuentes públicas y pueden cambiar; verifique con un abogado, contador o asesor financiero antes de decidir. Ninguna rentabilidad está garantizada.